CTCP – Tổng Công ty Khí Việt Nam (GAS)
{Đánh giá ngày 05/11/2026}
Tính mùa vụ kéo chậm lại đà tăng trưởng
Lợi nhuận tăng trưởng nhờ đóng góp từ mảng kinh doanh khí
- Trong Q3/26, GAS ghi nhận KQKD tích cực dù có phần chậm lại, với doanh thu đạt 39,708 tỷ đồng (+11% CK, -8% sv Q2) và lợi nhuận ròng đạt 4,576 tỷ đồng (+80% CK, -22% sv Q2). Mảng khí (bao gồm khí khô, CNG, LNG) tiếp tục dẫn dắt tăng trưởng chính, với doanh thu ước tăng 74% CK lên 21,965 tỷ đồng (-17% svQ2) và lợi nhuận gộp tăng 55% lên 4,180 tỷ đồng (-25% svQ2), chiếm 67% lợi nhuận gộp hợp nhất. Đáng chú ý, LNG trở thành nguồn đóng góp chính cho tăng trưởng sản lượng, bù đắp đáng kể mức suy giảm tự nhiên của nguồn khí nội địa và thúc đẩy tổng sản lượng khí tăng 24% CK (-6% svQ2).
- Theo đánh giá, mức suy giảm sv Q2 chủ yếu mang tính mùa vụ, khi EVN ưu tiên huy động thủy điện trong mùa mưa (sản lượng thủy điện tăng 62% sv Q2), và hệ quả làm giảm 19% sản lượng điện khí tương ứng.
- Tăng trưởng của mảng khí cũng bù đắp cho mức suy giảm 26% CK của LPG – vốn là trụ cột đóng góp lợi nhuận của GAS trong nhiều năm qua. Đáng chú ý, dù doanh thu kém tích cực, lợi nhuận gộp LPG vẫn tăng gấp đôi CK.
- Lũy kế 9T26, GAS ghi nhận doanh thu 120,977 tỷ đồng (+32% CK) và lợi nhuận ròng 13,381 tỷ đồng (+33% CK). Trong đó, mảng khí trở lại là động lực tăng trưởng chính với doanh thu tăng 86% CK lên 69,619 tỷ đồng (81% dự phóng), với tổng sản lượng khí tiêu thụ đạt 5.6 tỷ m³ (+19% CK).
Sự gia tăng của LNG kéo theo sự áp lực về mặt lợi nhuận cho GAS trong dài hạn
- Sự vận hành của Nhơn Trạch 3&4 cùng với nguồn LNG bổ sung đã góp phần đảo chiều xu hướng suy giảm của điện khí, qua đó mở rộng dư địa tiêu thụ khí và hỗ trợ triển vọng tăng trưởng của GAS. Sau khi giảm 30% trong giai đoạn 2022–2025 do thiếu hụt nguồn khí nội địa, sản lượng điện khí phục hồi lên 20.5 tỷ kWh trong 9T26 (+38% CK), vượt cả mức thực hiện năm 2025 với gần 67% mức tăng được đóng góp bởi hai nhà máy điện trên.
- LNG sẽ đóng vai trò ngày càng quan trọng trong việc bù đắp sự suy giảm của nguồn khí nội địa và đáp ứng nhu cầu điện khí tại Đông Nam Bộ. Dư địa mở rộng nguồn cung vẫn còn đáng kể, khi kho LNG Thị Vải hiện chỉ vận hành khoảng 40–50% công suất. Gần đây, PV GAS và EVN GENCO3 đã thống nhất phương án cấp khí cho cụm Phú Mỹ từ năm 2027 và trong dài hạn, kết hợp khí nội địa với LNG tái hóa, qua đó tạo thêm dư địa mở rộng sản lượng cung ứng LNG. Tuy nhiên, về dài hạn, LNG có thể thúc đẩy tăng trưởng sản lượng nhiều hơn đóng góp lợi nhuận, do biên lợi nhuận gộp tương đối mỏng (6.8% trong 1H26, so với 24.5% của khí khô). Theo đó, tỷ trọng LNG gia tăng trong cơ cấu doanh thu có thể tạo áp lực mang tính cấu trúc lên biên lợi nhuận gộp của GAS
Nguồn MASVN, ChungCong
ĐỊNH GIÁ CỔ PHIẾU GAS
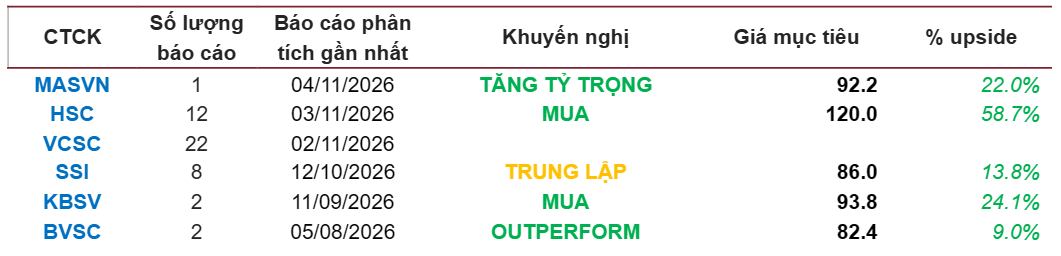
{Đánh giá ngày 20/08/2026}
Chuyển kỳ định giá sang năm 2027 để phản ánh tốt hơn triển vọng trung hạn của doanh nghiệp.
Luận điểm đầu tư
- Chiến lược cân bằng nguồn cung: Việc khai thác các mỏ khí mới và tăng cường nhập khẩu LNG có thể nâng cao tính chủ động trong đảm bảo nguồn cung nhiên liệu trong nước, đồng thời bù đắp rủi ro suy giảm mỏ khí dài hạn.
- Biên lợi nhuận gộp mảng khí tự nhiên cao hơn sẽ là yếu tố quan trọng giúp duy trì triển vọng lợi nhuận tích cực trong giai đoạn 2026-2027.
KQKD 6T2026 và triển vọng năm 2026-2027
KQKD 6T2026: Doanh thu và LNST lần lượt đạt 81,3 nghìn tỷ đồng (+46% svck) và 9 nghìn tỷ đồng (+19% svck). Mảng khí khô và LNG tiếp tục là mảng đóng góp lớn nhất, chiếm gần 60% doanh thu:
- KQKD Q2/2026 vượt kỳ vọng, nhờ sản lượng cao hơn dự kiến và ghi nhận khoản hoàn nhập dự phòng 492 tỷ đồng khi GAS giảm đáng kể khoản phải thu từ các khách hàng lớn.
- Sau xung đột Trung Đông, giá dầu (FO Singapore và dầu thô Brent) tăng 23%-24% svck, qua đó hỗ trợ mở rộng biên lợi nhuận và cũng là những yếu tố chính thúc đẩy tăng trưởng lợi nhuận.
- Sản lượng khí khô cũng tăng 16% svck, chủ yếu nhờ nhu cầu tích cực từ nhóm khách hàng điện (+26% svck). Điều này đến từ sản lượng điện toàn quốc tăng 10% svck trong 6T2026, khiến huy động nhiệt điện tăng để bù đắp sản lượng thủy điện yếu.
Triển vọng năm 2026-2027: Với KQKD 6T2026, dự báo doanh thu năm 2026 đạt 162 nghìn tỷ đồng (+20% svck) và NPATMI đạt 16 nghìn tỷ đồng (+40% svck). Theo kịch bản cơ sở của, giá dầu có thể giảm trong năm 2027 từ nền cao của năm 2026, nhưng vẫn có thể duy trì cao hơn mức trước xung đột do những bất định kéo dài liên quan đến xung đột Trung Đông. Do đó, dự báo NPATMI năm 2027 giảm 17% svck, do giá dầu bình thường hóa và mức hoàn nhập dự phòng thấp hơn, hoặc có thể ghi nhận chi phí dự phòng.
Rủi ro và yếu tố hỗ trợ:
- Yếu tố hỗ trợ: Đẩy nhanh đầu tư kho cảng LNG và tìm kiếm, phát triển các mỏ khí mới, cũng như gia tăng sử dụng LNG trong phát điện.
- Rủi ro đầu tư: Rủi ro thiếu hụt khí tự nhiên cao hơn dự kiến; nhu cầu suy giảm do giá nhiên liệu toàn cầu duy trì ở mức cao; trì hoãn và thách thức trong phát triển điện khí LNG; xung đột Trung Đông kéo dài.
Nguồn SSI, ChungCong
Liên hệ Chứng Cộng để nhận báo cáo phân tích chi tiết và chiến lược đầu tư phù hợp với mỗi Quý Nhà Đầu tư:
- ☎ SĐT: 0982.678.158
- Email: diepdv@ssi.com.vn
- ☎ Cộng đồng Chứng khoán: https://www.facebook.com/groups/chungcong/
- Link mở tài khoản Online: Click tại đây