Tổng Công ty Cổ phần Khoan và Dịch vụ Khoan Dầu khí (PVD)
{Đánh giá ngày 04/11/2026}
Dự báo LNST sau lợi ích CĐTS cốt lõi năm 2026 sẽ tăng 6% YoY, nhờ (1) đóng góp cả năm từ PVD VIII và đóng góp từ PVD IX kể từ tháng 4, (2) lợi nhuận gộp mảng dịch vụ liên quan đến giếng khoan tăng 28% YoY, và (3) lợi nhuận từ các công ty liên kết tăng 48% YoY, qua đó lấn át (4) chi phí lãi vay tăng 81% YoY và (5) biên lợi nhuận gộp mảng khoan sụt giảm do phát sinh các chi phí nâng cấp giàn không được vốn hóa cùng với chi phí vượt dự toán tại dự án Sông Đốc.
- Mức điều chỉnh giảm -20,4% đối với dự báo tổng LNST chủ yếu do (1) mức giảm trung bình 2,5% đối với giá thuê ngày giàn tự nâng (JU) của PVD trong giai đoạn 2026-2030; (2) giảm giả định giá thuê ngày đối với giàn PVD V (TAD) từ năm 2028; và (3) giả định biên lợi nhuận gộp mảng khoan năm 2026 thấp hơn sau KQKD 9T 2026 kém tích cực hơn dự kiến, qua đó lấn át (4) khối lượng công việc của các giàn thuê ngoài cao hơn và (5) lợi nhuận từ các công ty liên kết cao hơn.
- Đối với năm 2027, dự báo LNST sau lợi ích CĐTS cốt lõi tăng 44% YoY, nhờ (1) đóng góp cả năm từ PVD IX và PVD X kể từ tháng 4/2027, (2) giá thuê ngày giàn JU của PVD tăng 2% YoY, (3) lợi nhuận gộp mảng dịch vụ liên quan đến giếng khoan tăng 41% YoY, (4) lợi nhuận từ các công ty liên doanh tăng 22% YoY, và (5) không còn phát sinh thêm chi phí cho dự án Sông Đốc.
- Dự báo tốc độ tăng trưởng kép (CAGR) của LNST sau lợi ích CĐTS báo cáo giai đoạn 2026-2028 đạt mức 62%, nhờ giá thuê ngày tăng 5%/năm, đóng góp từ việc công suất đội giàn JU tăng gấp đôi, gồm: PVD IX (từ tháng 4/2026), PVD X (từ tháng 4/2027) và PVD XII (từ năm 2028), cùng sự phục hồi của mảng dịch vụ giếng khoan và lợi nhuận từ các công ty liên doanh vượt mức đỉnh năm 2014 từ năm 2028.
- PVD hiện sở hữu mức định giá hấp dẫn với P/E dự phóng năm 2027 đạt 15,1 lần (thấp hơn 50% so với mức P/E trung vị trước đây là 30,2 lần), và tương ứng với mức PEG là 0,2.
- Yếu tố hỗ trợ: Đầu tư thêm một giàn khoan tự nâng (PVD XV) cùng với đối tác liên doanh.
- Rủi ro: Việc mở rộng đội giàn khoan diễn ra chậm hơn dự kiến; giá thuê ngày/giá dầu thấp hơn kỳ vọng.
Nguồn VCSC, ChungCong
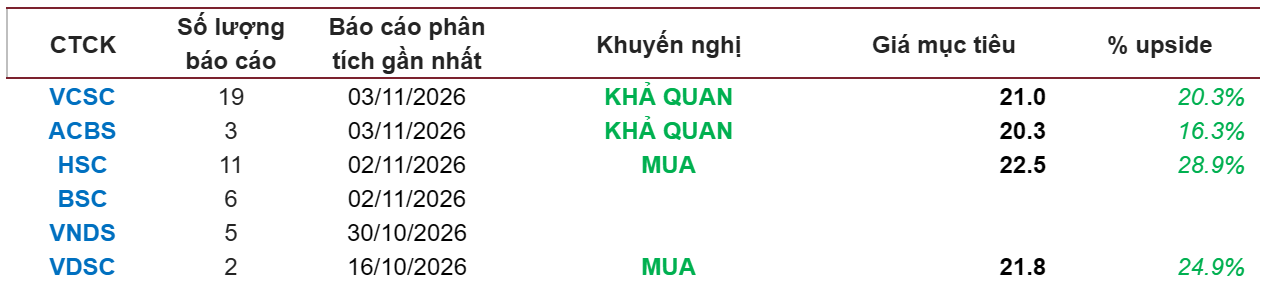
ĐỊNH GIÁ CỔ PHIẾU PVD
{Đánh giá ngày 16/10/2026}
Thêm giàn, thêm dư địa tăng trưởng
6T2026: Quy mô hoạt động mở rộng, lợi nhuận tạm thời bị che khuất bởi chi phí một lần
- PVD ghi nhận doanh thu 6T2026 đạt 6.429 tỷ đồng (+63% svck) và LNST-CĐM đạt 469 tỷ đồng (+19% svck), lần lượt hoàn thành 57% và 59% kế hoạch năm. Tăng trưởng chủ yếu đến từ mảng khoan (+86% svck), nhờ PVD VIII, PVD IX và số lượng giàn thuê gia tăng.
- Riêng Q2/2026, doanh thu đạt 3.028 tỷ đồng (+25% svck), nhưng LNST-CĐM giảm 32% svck xuống 163 tỷ đồng, chủ yếu do chi phí nâng cấp PVD VIII/PVD IX và chi phí phát sinh từ dự án Sông Đốc kéo dài hơn kế hoạch.
Triển vọng 2026–2027: Tăng trưởng chuyển từ giá thuê sang mở rộng công suất
- Áp lực chi phí lên biên lợi nhuận dự kiến tiếp diễn trong Q3 trước khi hạ nhiệt từ Q4/2026. Dự báo doanh thu Q3 đạt 3.564 tỷ đồng (+39% svck), LNST-CĐM đạt 270 tỷ đồng (-3% svck), với biên gộp 17,6% do vẫn ghi nhận các chi phí nêu trên.
- Tăng trưởng của PVD trong giai đoạn 2026–2027 dự kiến đến từ gia tăng công suất và số ngày hoạt động thay vì tăng giá thuê giàn. Nhu cầu khoan tại Việt Nam, Malaysia và Indonesia duy trì tích cực, trong khi phần lớn đội giàn PVD đã được bảo đảm việc làm, hỗ trợ tỷ lệ sử dụng ở mức cao.
- Năm 2027 sẽ phản ánh rõ hơn đóng góp từ đội giàn mới, với PVD IX hoạt động trọn năm và PVD X dự kiến bắt đầu khoan từ Q2/2027. Nhu cầu khoan trong nước duy trì cao cũng tạo thêm dư địa cho giàn thuê và dịch vụ kỹ thuật giếng khoan.
- Dự báo doanh thu PVD đạt 13.428 tỷ đồng (+24% svck) năm 2026 và 14.937 tỷ đồng (+11%) năm 2027. Biên lợi nhuận gộp dự kiến cải thiện từ 18,4% lên 18,7% khi tỷ trọng đóng góp từ đội giàn sở hữu gia tăng. LNST-CĐM theo đó dự phóng lần lượt đạt 1.067 tỷ đồng và 1.214 tỷ đồng, tương ứng tăng 3% và 14% svck.
Quan điểm và khuyến nghị
PVD đang bước vào giai đoạn mở rộng công suất, với động lực tăng trưởng đến từ tỷ lệ sử dụng đội giàn duy trì cao và đóng góp gia tăng từ các giàn mới. Mặc dù lợi nhuận Q2–Q3/2026 chịu ảnh hưởng bởi một số chi phí mang tính ngắn hạn, triển vọng từ Q4/2026 và năm 2027 tích cực hơn khi các yếu tố này giảm dần, PVD IX đóng góp trọn năm và PVD X dự kiến bắt đầu khoan từ Q2/2027.
Rủi ro đầu tư: Các hợp đồng khoan bị trì hoãn; giá thuê giàn giảm mạnh hơn kỳ vọng; và tiến độ đưa giàn mới vào vận hành chậm hơn kế hoạch sẽ ảnh hưởng tiêu cực đến KQKD của doanh nghiệp trong kỳ.
Nguồn VDSC, ChungCong
Liên hệ Chứng Cộng để nhận báo cáo phân tích chi tiết và chiến lược đầu tư phù hợp với mỗi Quý Nhà Đầu tư:
- ☎ SĐT: 0982.678.158
- Email: diepdv@ssi.com.vn
- ☎ Cộng đồng Chứng khoán: https://www.facebook.com/groups/chungcong/
- Link mở tài khoản Online: Click tại đây