Tổng CTCP Dịch vụ Kỹ thuật Dầu khí Việt Nam (PVS)
{Đánh giá ngày 06/11/2026}
Hợp đồng kỷ lục tại Qatar giúp gia tăng backlog dài hạn
Dự báo LNST sau lợi ích CĐTS báo cáo năm 2026 sẽ tăng 5% YoY, nhờ (1) doanh thu mảng M&C tăng 25% YoY và (2) thu nhập khác ròng duy trì ở mức cao. Các yếu tố này dự kiến bù đắp cho (3) lãi tỷ giá thuần giảm xuống mức không đáng kể (so với 493 tỷ đồng trong năm 2025) và (4) mức giảm 26% YoY của lợi nhuận từ các liên doanh FSO/FPSO.
- Dự báo LNST sau lợi ích CĐTS báo cáo và cốt lõi lần lượt tăng 16% và 43% YoY, chủ yếu nhờ (1) mức tăng 59% YoY của doanh thu mảng M&C; (2) mức cải thiện 0,5 điểm % YoY của biên lợi nhuận gộp mảng M&C; và (3) đà phục hồi của lãi tỷ giá thuần (lên 317 tỷ đồng). Các động lực này dự kiến sẽ bù đắp cho sự sụt giảm so với cùng kỳ của các khoản thu nhập bất thường.
- Dự báo EPS báo cáo và EPS cốt lõi sẽ ghi nhận mức tăng trưởng kép lần lượt 24% và 38%/năm trong giai đoạn 2026–2028, nhờ backlog mảng M&C dự kiến đạt 9,7 tỷ USD trong giai đoạn 2026–2030 và lợi nhuận từ các liên doanh FSO/FPSO tăng từ mức 614 tỷ đồng trong năm 2026 lên 795 tỷ đồng trong năm 2028. PVS hiện sở hữu mức định giá tương đối hấp dẫn, với P/E dự phóng năm 2027 là 10,3 lần (tương ứng PEG 0,4 lần), thấp hơn đáng kể so với mức P/E trung bình 5 năm của công ty là 17,8 lần.
- Yếu tố hỗ trợ: Ghi nhận hoàn nhập dự phòng bảo hành cao hơn kỳ vọng (số dư dự phòng đạt 4,3 nghìn tỷ đồng tại cuối quý 3/2026); cổphiếu được niêm yết trên HOSE.
- Rủi ro: Biên lợi nhuận mảng M&C và lãi tỷ giá thuần thấp hơn kỳ vọng.
Nguồn VCSC, ChungCong
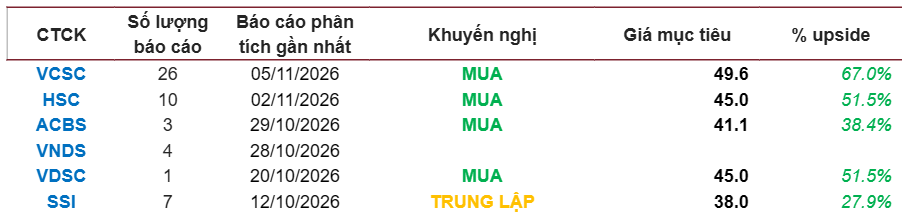
ĐỊNH GIÁ CỔ PHIẾU PVS
{Đánh giá ngày 29/10/2026}
- PVS báo cáo KQKD quý 3/2026 phù hợp với dự phóng. Doanh thu thuần Q3/2026 đạt 10,5 nghìn tỷ đồng (+9,9% yoy) và LNST đạt 340 tỷ đồng (+2,1% yoy). Lũy kế 9 tháng, doanh thu đạt 27,8 nghìn tỷ đồng (+21% yoy, hoàn thành 84% kế hoạch năm), LNST đạt 1,3 nghìn tỷ đồng (+42% yoy, hoàn thành 131% kế hoạch năm).
- Triển vọng tích cực trong cuối năm 2026 & 2027: (1) Mảng xây lắp tiếp tục dẫn dắt tăng trưởng, trong đó Gói EPIC-1 tại mỏ Maydan Mahzam triển khai từ Q4/2026 đến cuối năm 2031, (2) Tổng hoàn nhập dự phòng năm 2026 có thể vượt 600 tỷ đồng hỗ trợ cho lợi nhuận Q4/2026, (3) Luật Dầu khí sửa đổi kỳ vọng thúc đẩy tiến độ các dự án thượng nguồn trong năm 2027.
- Dự phóng & Định giá: Dự phóng KQKD 2026 với doanh thu ước đạt 40.030 tỷ đồng (+23% yoy) và LNST 2.197 tỷ đồng (+16% yoy).
Nguồn ACBS, ChungCong
{Đánh giá ngày 21/10/2026}
Khi chu kỳ quay lại, lợi nhuận cất cánh
6T2026: M&C duy trì đà tăng trưởng, lợi nhuận được hỗ trợ bởi khoản bồi thường
- PVS ghi nhận doanh thu hợp nhất 6T2026 đạt 17.290 tỷ đồng và LNST-CĐM đạt 941 tỷ đồng, nhờ khối lượng công việc M&C gia tăng tại các dự án trọng điểm như Lô B –Ô Môn, Lạc Đà Vàng và Sư Tử Trắng giai đoạn 2B.
- Hiệu quả hoạt động tiếp tục cải thiện, với biên lợi nhuận gộp lần lượt đạt 9,9% trong Q1 và 7,0% trong Q2/2026. Riêng mảng M&C duy trì biên lợi nhuận tích cực trong bối cảnh nhiều dự án bước vào giai đoạn thi công cao điểm.
- Lợi nhuận 6T2026 được hỗ trợ đáng kể bởi khoản bồi thường gần 460 tỷ đồng từ khách hàng ghi nhận trong Q2. Đồng thời, PVS tiếp tục duy trì chính sách trích lập dự phòng bảo hành công trình thận trọng, tạo dư địa hoàn nhập khi các dự án hoàn thành và quyết toán trong các năm tới.
Triển vọng 2026-2027: Tăng trưởng tích cực với động lực kép từ M&C và FSO
- Kỳ vọng PVS sẽ đạt CAGR doanh thu và LNST-CĐM cốt lõi lần lượt là 23% và 15% trong giai đoạn 2026–2027. Động lực chính đến từ mảng M&C, dự kiến đóng góp khoảng ~70% tổng doanh thu, nhờ triển khai đồng loạt các dự án như Lô B – Ô Môn, Sư Tử Trắng 2B và điện gió ngoài khơi quốc tế.
- Mảng FSO/FPSO sẽ trở thành động lực tăng trưởng lợi nhuận nổi bật, với hai dự án mới gồm FSO Lạc Đà Vàng (vận hành từ Q4/2026) và FSO Lô B (dự kiến từ Q3/2027). Các dự án này sẽ giúp mở rộng quy mô tài sản cho thuê, gia tăng dòng tiền dài hạn và cải thiện chất lượng lợi nhuận.
- Cho năm 2026, ước tính doanh thu thuần và LNST-CĐM của PVS lần lượt đạt 40.867 tỷ đồng (+26% svck) và 2.517 tỷ đồng (+38% svck); EPS tương ứng đạt 4.918 đồng/cp.
Quan điểm
PVS đang bước vào chu kỳ tăng trưởng với nền tảng backlog lớn, động lực mở rộng từ năng lượng tái tạo và đóng góp gia tăng từ mảng FSO/FPSO. Cổ tức tiền kỳ vọng 12 tháng tới là 700 đồng/cp. Rủi ro đầu tư: Tiến độ triển khai các dựán chậm hơn dựkiếnkhiến hiệu quả kinh doanh trong kỳ thấp hơn dự phóng.
Nguồn VDSC, ChungCong
Liên hệ Chứng Cộng để nhận báo cáo phân tích chi tiết và chiến lược đầu tư phù hợp với mỗi Quý Nhà Đầu tư:
- ☎ SĐT: 0982.678.158
- Email: diepdv@ssi.com.vn
- ☎ Cộng đồng Chứng khoán: https://www.facebook.com/groups/chungcong/
- Link mở tài khoản Online: Click tại đây