Nội dung
Tổng Công ty Dầu Việt Nam (OIL)
{Đánh giá ngày 02/11/2026}
Lợi nhuận bứt phá – KQKD vượt trội với lợi nhuận ròng Q3 gần gấp đôi cả nửa đầu năm
- Doanh thu thuần Q3/26 đạt 90,407 tỷ đồng (+176% CK, -1% sv Q2), duy trì quanh mức kỷ lục của Q2. Trong đó, cơ cấu doanh thu dịch chuyển mạnh sang thị trường quốc tế với mức đóng góp 46,159 tỷ đồng (+369% CK), lần đầu chiếm hơn một nửa tổng doanh thu quý (51%). Doanh thu nội địa đạt 44,248 tỷ đồng (+93% CK), được hậu thuẫn bởi đà tăng sản lượng. Sau mức tăng mạnh trong 1H, ước tính sản lượng Q3 tiếp tục tăng tương đương, đạt khoảng 1.9 triệu m3/tấn (+25% CK). Động lực chủ yếu đến từ làn sóng thu hẹp đáng kể hoạt động của các thương nhân phân phối “dưới chuẩn”, giúp OIL hấp thụ khoảng trống của nhu cầu. Song song đó, mạng lưới cửa hàng COCO được mở rộng lên 1,082 điểm (+14% YTD). Lợi nhuận gộp đạt 2,440 tỷ đồng (+144% CK, +81% sv Q2). Biên gộp phục hồi lên 2.7% từ mức đáy 1.5% của Q2, dù vẫn thấp hơn mức 3.1% cùng kỳ do tỷ trọng mảng thương mại quốc tế biên thấp tăng lên. Kết quả của sự tích cực này đã đưa lợi nhuận ròng Q3 đạt 716 tỷ đồng (+472% CK), cao gần gấp đôi 1H26.
- Về chất lượng lợi nhuận, dự phòng giảm giá tồn kho lũy kế giảm từ 184 tỷ đồng (6 tháng) xuống 32 tỷ đồng (9 tháng), tương ứng khoản “hoàn nhập” khoảng 152 tỷ đồng trong Q3. Loại trừ khoản này, biên gộp cốt lõi ở quanh 2.5% – quanh mức trung bình các năm trước đó. Sự ổn định trở lại của cơ chế điều hành giá, cùng việc nâng cao mức tự chủ nguồn hàng từ hai nhà máy lọc dầu trong nước BSR và NSRP, là các yếu tố then chốt đưa KQKD trở về quỹ đạo ổn định trong Q3.
- Kết quả là, lũy kế 9 tháng doanh thu thuần tăng vọt lên mức 226,976 tỷ đồng (+115% CK) và lợi nhuận ròng đạt 1,100 tỷ đồng (+231% CK). Trong đó, sản lượng tiêu thụ ghi nhận tăng 25% CK, đạt khoảng 5.3 triệu m3/tấn.
Triển vọng Q4/2026 tích cực, đi kèm rủi ro từ cắt giảm “lợi nhuận định mức”
- Kỳ vọng sản lượng của OIL tiếp tục duy trì đà tăng ổn định trong Q4, trong bối cảnh giá cơ sở vẫn neo ở vùng cao và chưa có dấu hiệu hạ nhiệt. Trong 10 tháng đầu năm 2026, chúng tôi ước tính giá cơ sở bình quân vẫn cao hơn gấp đôi cùng kỳ. Đây là nền tảng hỗ trợ OIL hoàn thành KQKD trong phần còn lại của năm, bên cạnh nguồn cung nội địa ổn định từ BSR và NSRP.
- Tuy nhiên, rủi ro cần theo dõi là kế hoạch OIL tự nguyện cắt giảm 350 đồng/lít trong giá bán lẻ, theo đính hướng kiềm chế lạm phát từ Chính phủ. Đây là biện pháp mang tính tạm thời. Tham chiếu theo sản lượng tiêu thụ hiện tại, ước tính nếu mức cắt giảm được duy trì liên tục trong một tháng, lợi nhuận ròng của OIL có thể bị ảnh hưởng khoảng 90 tỷ đồng, tương đương khoảng 5% dự phóng cả năm.
Nguồn MASVN, ChungCong
ĐỊNH GIÁ CỔ PHIẾU OIL
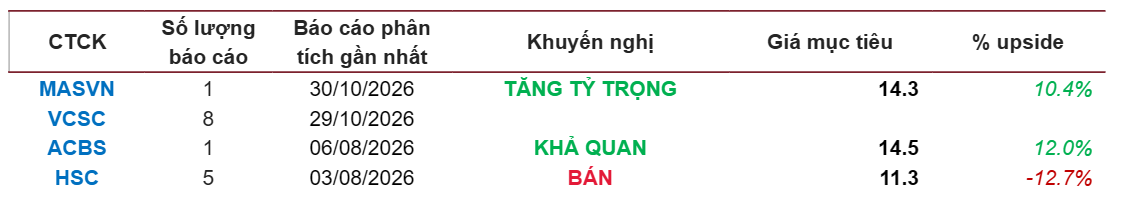
{Đánh giá ngày 23/10/2026}
Dự báo LNST sau lợi ích CĐTS cốt lõi năm 2026 sẽ tăng 99% YoY, với động lực đến từ mức tăng trưởng 16% YoY của sản lượng, đà mở rộng của thị phần, cùng mức tăng 15% YoY của LN gộp/lít (nhờ công tác điều hành giá kịp thời của Chính phủ, bên cạnh mức tăng 31% YoY của giá dầu, qua đó mang lại lợi thế cho mảng kinh doanh dầu thô).
- Dự báo LNST sau lợi ích CĐTS cốt lõi năm 2027 sẽ tăng 4% YoY, nhờ sản lượng bán tăng 4,4% và lợi nhuận gộp trên mỗi lít xăng dầu tăng 19% khi nghị định mới có hiệu lực từ ngày 01/01/2027. Những yếu tố này dự kiến sẽ bù đắp cho tác động từ việc lợi nhuận kinh doanh dầu thô quốc tế trở lại mức bình thường khi giá dầu giảm 16% YoY.
- Dự báo tốc độ tăng trưởng kép (CAGR) của LNST sau lợi ích CĐTS báo cáo giai đoạn 2026–2029 sẽ đạt 13%, nhờ được thúc đẩy bởi: (1) CAGR sản lượng đạt 4,4% (từ mức nền cao của năm 2026), (2) CAGR LN gộp/lít đạt 10% nhờ tỷ trọng bán hàng qua hệ thống cửa hàng xăng dầu do OIL trực tiếp sở hữu và vận hành (COCO) gia tăng, cùng tác động từ cơ chế giá mới, và (3) CAGR lợi nhuận gộp mảng dịch vụ đạt 16% nhờ sự gia tăng của số lượng trạm sạc xe điện cho thuê.
- OIL hiện sở hữu mức định giá tương đối hấp dẫn, với P/E dự phóng năm 2027 đạt 15,1 lần, thấp hơn 45% so với mức P/E trung vị 5 năm trong quá khứ của công ty là 27,5 lần.
- Yếu tố hỗ trợ: Nghị định mới về kinh doanh xăng dầu được phê duyệt; LN gộp/lít đạt cao hơn dự kiến; và việc chuyển sàn giao dịch từ UPCoM sang HOSE.
- Rủi ro: Giá dầu biến động mạnh; áp lực cạnh tranh từ Vin Oil&Gas Global.
Nguồn VCSC, ChungCong
Liên hệ Chứng Cộng để nhận báo cáo phân tích chi tiết và chiến lược đầu tư phù hợp với mỗi Quý Nhà Đầu tư:
- ☎ SĐT: 0982.678.158
- Email: diepdv@ssi.com.vn
- ☎ Cộng đồng Chứng khoán: https://www.facebook.com/groups/chungcong/
- Link mở tài khoản Online: Click tại đây